
 河北
从交易构想到实盘执行,中间需要经历规则化、验证和风险检查。2026年,回测正在成为量化策略研发中的常用环节。记者从水母量化了解到,该平台支持股票、ETF和可转债等品种,使用者可通过图形化界面设置筛选因子、买卖条件、周期和数量,将交易想法转化为具体策略。历史回测随后按既定规则模拟触发和交易过程,为用户观察策略表现、检查逻辑错误提供数据参考。
回测模块覆盖多类策略逻辑水母量化目前介绍的回测工具覆盖轮动、网格、K线双向和T+0等场景。轮动回测用于模拟按条件筛选标的并定期调整组合;批量网格回测可比较多个网格宽度,观察参数变化对交易结果和费用的影响;日线K线双向回测围绕买入、卖出条件生成统计报告;T+0回测可设置底仓、交易数量和分钟级指标,检验日内交易思路。由于不同品种受到不同交易规则约束,回测设置也应与实际场景保持一致。
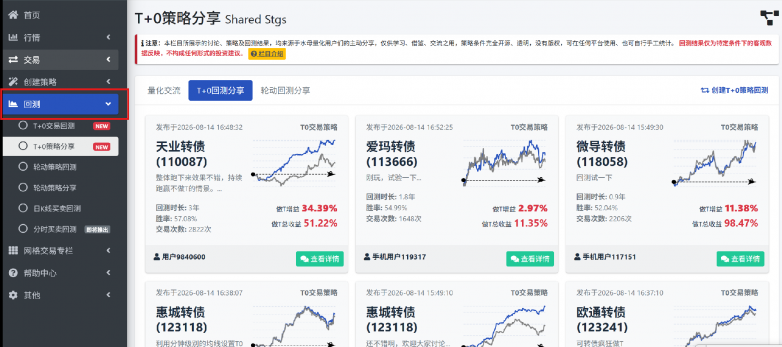
共享策略需要再次测试和调整
平台的回测工程和策略社区将个人研发与公开交流连接起来。用户可以管理自己的策略版本,也可以分享方案或引用他人公开的轮动策略。对于缺少设计经验的使用者,公开工程能够展示因子和条件如何组合;对于已有策略的用户,则可以从其他方案中获取调整思路。但共享结果只反映特定历史区间,不能视为对未来的预测。引用者仍需重新核对数据范围、交易成本、换手频率和回撤情况。
从报告中寻找策略执行偏差
一份回测报告不仅用于查看盈亏,也应帮助用户解释结果。策略是否在预期条件下触发、交易是否过于频繁、收益是否集中于某段行情,都会影响判断。通过更换测试区间和调整参数,使用者可以检查策略是否存在过度拟合或条件冲突。平台部分工具支持加入手续费、印花税和滑点等因素,使模拟更接近实际约束。即便如此,流动性、成交价格和突发事件造成的偏差仍无法完全消除。
实盘衔接以授权和规则为前提
水母量化支持经过回测并达到用户设定标准的策略,可进一步生成或部署为实盘交易计划。这种衔接减少了重新搭建步骤,但不改变实盘交易的风险属性。用户仍应完成必要授权,确认账户、品种和交易权限,并遵守现行程序化交易监管要求。回测的作用是为策略调整提供依据,而不是保证实盘结果。想了解水母量化回测与策略部署的具体流程,可访问官网深入了解。